در حالی که افزایش چشمگیر صادرات نفت از خلیجفارس و تنگه هرمز این تصور را ایجاد کرده که تسلط ایران بر این گلوگاه حیاتی رو به زوال است و واشینگتن در این نبرد دست بالا را دارد، اما واقعیتهای بازار انرژی روایت دیگری میگویند. شاخص نفت برنت همچنان بالاتر از ۱۰۰ دلار در هر بشکه است و قیمت گازوئیل در خود آمریکا نیز رو به صعود دارد.
این نشانهها، مجله اوکونومیست را به شک انداخته است که آیا واقعا ایران دیگر سیطرهای بر تنگه هرمز ندارد و اساسا این تناقضها را چگونه باید تفسیر کرد. به باور این مجله، حتی اگر ایران تسلطش را بر تنگه هرمز از دست داده باشد، باز تهدیدش هم کارساز است.
اگرچه مطلب اکونومیست پس از هفتهای نسبتا آرام در تنگه هرمز نوشته و منتشر شده است، اما حمله به دستکم چهار نفتکش دیگر طی سه روز اخیر بر روایت این مجله صحه میگذارد.
ترجمه کامل این یادداشت را در بخش «نگاه جهان» رسانه نیماد بخوانید.
***
اکونومیست: دونالد ترامپ روز ۲۶ سپتامبر، پیشنهاد آتشبس ایران را که میتوانست تنگه هرمز را ظرف هفت روز بازگشایی کند، رد کرد. رئیسجمهور ایالات متحده گفت که ایران خواستار توافق است چرا که «دارد بهشدت شکست میخورد». آقای ترامپ و بسیاری از مشاورانش بر این باورند که آمریکا با صبر کردن سود بیشتری به دست خواهد آورد.
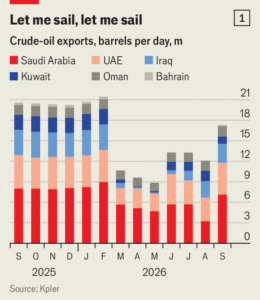 به نظر میرسد میزان نفت خارج شده از خلیج فارس این ادعا را ثابت میکند. شرکت ردیابی کشتی کپلر تخمین میزند که کشورهای عربی منطقه در ماه سپتامبر، با احتساب نفت عبور کرده از تنگه هرمز و خطوط لوله که برای دور زدن این تنگه احداث شده است، بهطور میانگین ۱۷ میلیون بشکه در روز نفت خام و فرآوردههای پالایششده صادر کردهاند. این میزان، بیشترین مقدار از ماه فوریه [اسفند گذشته] تاکنون و نزدیک به رقم ۲۱ میلیون بشکهای پیش از جنگ است (نمودار شماره ۱ را ببینید). در مقابل، ایران تنها ۲۰۰ هزار بشکه در روز صادرات دارد که کمتر از یکدهم میزان صادراتش پیش از آغاز جنگ است. اوضاع از واشینگتن، که ۷ هزار مایل دورتر است، اینگونه به نظر میرسد که تسلط ایران بر گلوگاه نفت خلیج فارس رو به کاهش است.
اما آیا این صحت دارد؟ نفت خام برنت، شاخص جهانی، همچنان در سطح بالای ۱۰۰ دلار در هر بشکه گیر کرده است؛ یعنی ۴۳ درصد بالاتر از ماه ژوئن که آمریکا و ایران به توافق (موقت) دست یافتند، حال آنکه حجم صادرات در آن زمان یکچهارم کمتر از الان بود.
مشکل از هزینههای سرسامآور حملونقل نیست با اینکه نرخ اجاره تانکرها در بالاترین سطح تاریخی خود قرار دارد. به واقع، معاملات آتی برنت به صورت «فوب» (تحویل روی عرشه) قیمتگذاری میشوند که منعکسکننده قیمت نفت خام در مبدأ بارگیری است، نه در مقصد تحویل.
جز این، سه توضیح کلان برای بالا ماندن قیمت نفت وجود دارد. اول اینکه عرضه نفت خام همچنان از تقاضا عقبتر است؛ دوم، چشمانداز ممنوعیت صادرات گازوئیل توسط آمریکا بازارها را دچار اختلال کرده است؛ و سوم اینکه نگرانیها از حملات احتمالی دوباره ایران به کشتیها یا زیرساختهای انرژی در حال افزایش است.
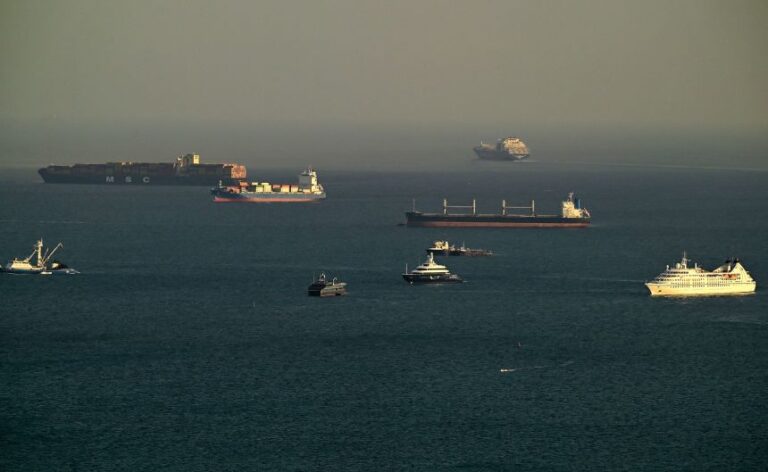
ابتدا بیایید به عدم تعادل عرضه و تقاضا بپردازیم. حجم عبور نفت از تنگه هرمز افزایش یافته است چرا که عربستان سعودی تعداد بشکههای بسیار بیشتری را نسبت به اوایل جنگ از این معبر عبور میدهد. شرکت آرامکو سعودی روز ۲۸ سپتامبر از پالایشگاههای چینی دعوت کرد تا برای محمولههای بارگیری ماه آینده پیشنهاد قیمت بدهند؛ این در حالی است که پیشتر در دو نوبت طی دو هفته گذشته، بیش از ۹۰ میلیون بشکه نفت فروخته بود. اکنون بیشتر نفت عربستان تحت اسکورت آمریکا و با ناوگان تانکرهای دولتی که در تنگه تردد میکنند جابهجا شده و پیش از انتقال به سایر کشتیها در دریای عمان، در آنجا تخلیه میشوند. امارات متحده عربی نیز از تاکتیکهای مشابهی استفاده میکند.
کشتیهای دولتی در برابر فشارها بهتر از کشتیهای خصوصی مقاومت میکنند، بنابراین حتی با وجودی که هشدارهای ایران دوباره شدید شده، جریان صادرات متوقف نشده است. با این حال، خود مقامات سعودی اذعان میکنند که طرح انتقال کشتیبهکشتی پرهزینه، دستوپاگیر و ناپایدار است. همچنین میزان عرضه خلیج فارس همچنان ۴ میلیون بشکه در روز کمتر از سطوح پیش از جنگ است. جهان پس از تهاجم روسیه به اوکراین و رسیدن قیمت برنت به اوج ۱۲۹ دلاری، نگران بود که با کمبود مشابهی روبهرو شود.
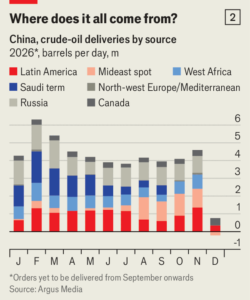 در همین حال، تقاضای جهانی برای نفت خام جان تازهای گرفته است. چین که خریدهای نفت خام خود را در طول تابستان نزدیک به ۴۰ درصد کاهش داده بود، دوباره تشنه نفت شده است (نمودار شماره ۲ را ببینید). ذخایر داخلی سوخت جت، گازوئیل و بنزین چنان سریع کاهش یافته که اکنون قیمتهای عمدهفروشی سوخت از قیمتهای خردهفروشی (که توسط دولت سقفگذاری شدهاند) فراتر رفته است. بنابراین پالایشگاهها برای تأمین بازار داخلی سختتر تلاش میکنند. آنها همچنین برای صادرات مجدد دست به واردات بیشتر میزنند، چرا که بحران جهانی سوخت به معنای سود کلان در خارج از کشور است. اما چین پیشتر نیز چنین صادراتی را ممنوع کرده بود و ممکن است هر لحظه دوباره محدودیتها را اعمال کند. این ریسک، پالایشگاههای چینی را وادار میکند تا جایی که میتوانند نفت خام خریداری کنند.
چین همچنین ناچار است نفتی را که پیشتر از ایران میخریده جایگزین کند. این امر چین را مجبور میکند تا نفت خام بیشتری را در بازار آزاد خریداری کند و قیمتهای رسمی را بالا بکشد. قیمت آن نوع نفتی که بیشترین شباهت را به تولیدات ایران دارند، حتی بیشتر از برنت افزایش یافته است، بهطوری که معاملات آتی دبی در سطح ۱۱۶ دلار در هر بشکه معامله میشوند. با این حال، چین با خریداران اروپایی نیز بر سر گریدهای مشابه دریای شمال رقابت میکند و همین امر به نوبه خود قیمت برنت را بالا کشیده است.
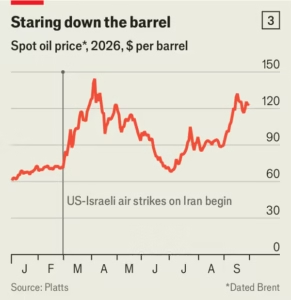
نتیجه این است که عرضه جهانی نفت خام همچنان پاسخگوی تقاضا نیست. شاخص برنت تاریخدار که روند بارگیری نفت در چند هفته آینده را رصد میکند، در حدود ۱۲۴ دلار در هر بشکه نوسان دارد (نمودار شماره ۳ را ببینید). این شاخص معمولا فاصله اندکی با معاملات آتی برنت دارد؛ شکاف غیرمعمول عمیق فعلی، نشاندهنده بحران در بازارهای نقدی است.
قیمت برنت همچنین تحت تأثیر کمبود در بازار دیگری یعنی گازوئیل قرار گرفته است. محدودیت صادرات نفت خلیج فارس و ممنوعیت صادرات نفت روسیه، قیمت عمدهفروشی گازوئیل را در بازارهای عمده به نزدیک ۲۰۰ دلار رسانده است. قیمتهای پمپ بنزین در آمریکا نزدیک به ۶.۵۰ دلار در هر گالن رسیده است که یک رکورد محسوب میشود و رانندگان کامیون و کشاورزان را چند هفته مانده به انتخابات میاندورهای خشمگین کرده است. آقای ترامپ میگوید که از محدود کردن صادرات این سوخت حمایت میکند، سوختی که حجم عمدهای از آن از زمان آغاز جنگ به اروپا صادر شده است. چنین اقدامی تقاضا برای نفت خام آمریکا را کاهش خواهد داد، چرا که پالایشگاههای این کشور نفت کمتری فرآوری خواهند کرد، در حالی که از سوی دیگر تقاضا برای سایر گریدها را افزایش میدهد تا پالایشگاههای اروپایی گازوئیل بیشتری تولید کنند. این چشمانداز، هماکنون قیمت برنت را ۱۲ دلار بالاتر از وست تگزاس اینترمدیت، که شاخص نفت آمریکاست، قرار داده است.
حال بیایید به سومین عامل بپردازیم، این احتمال که ایران دوباره دست به اقدام تلافیجویانه بزند. حاکمان تندروی ایران قطعا از دیدن اینکه ترافیک تنگه هرمز از کنترل آنها خارج شده، ناراحتند. این اواخر تلاش اندکی برای تغییر شرایط انجام دادهاند، بهطوری که ایران از ۲۳ سپتامبر به این سو تا مدت دستکم شش روز هیچ نفتکشی را هدف قرار نداد.
اما این شرایط میتواند تغییر کند. گزارشهای تأییدنشده حاکی از آن است که ایران مینهای جدیدی در تنگه کار گذاشته یا در حال آمادهسازی برای این کار است. شرکت اطلاعات دریایی ویندوارد روز ۲۶ سپتامبر ۷۵ فروند شناور پرسرعت را شناسایی کرد که توانایی مستقر کردن تسلیحات شناور را دارند و در سواحل عمان دست به تجمع و مانور زده بودند. ایران همچنان ظرفیت ضربه زدن به میادین نفتی و تأسیسات انرژی خلیج فارس را حفظ کرده است. خط لوله شرق به غرب عربستان که اوایل سپتامبر مورد اصابت قرار گرفت و به صورت جزئی تعمیر شد، همچنان آسیبپذیر است. بنادر عربستان نیز همین وضعیت را دارند. حوثیها، یعنی شورشیان تحت حمایت ایران در یمن، میتوانند ترافیک عبوری از «باب المندب» (یک مسیر کشتیرانی حیاتی در دریای سرخ) را بیش از پیش مختل کنند.
 افزایش صادرات به این معنا نیست که تنگه هرمز برای تردد امنتر شده است؛ بلکه تنها نشان میدهد که صنعت نفت خود را با فعالیت در شرایط ریسک پایدار تطبیق داده است. این ریسک ممکن است هر لحظه محقق شود و دوباره جریان عبور نفت را متوقف کند. عملکرد گذشته آمریکا در تنگه هرمز تضمینی برای نتایج آینده نیست، بهویژه اگر ایران احساس کند که در تنگنا قرار گرفته است.